フリーランスのデザイナーからバナーとロゴの請求書が届き、いつものように税込額をそのまま振り込もうとして手が止まる。「デザイン料って源泉徴収が要るんだっけ」。調べて差し引いたものの、翌月には納付を忘れかけ、年明けには支払調書が必要な相手を探して1年分の振込履歴をさかのぼる。外注を使う受託の仕事では、源泉徴収は毎月少しずつ手間を取られる作業です。
源泉徴収とは、報酬を支払う側が、支払う金額から所得税と復興特別所得税を差し引いて国に納める仕組みです。結論を先に書きます。外注費の源泉徴収は、発注管理表に「源泉の対象かどうか」「請求額(税込)」の2列を手で入れ、源泉徴収税額・振込額・納付期限の3列を数式で出す形にしてください。税額は、請求書で消費税が分かれていれば税抜額×10.21%(100万円以下の部分)で計算でき、支払った月の翌月10日までに納めます。
この記事では、源泉徴収が必要になる条件の確認から、Googleスプレッドシートの発注管理表に足す5列の設計と数式、今月納める額の集計、支払調書の対象者を拾う方法までを書きます。エクセルでも同じ式で動きます。税額の計算方法と納付期限は、国税庁のタックスアンサーで確認した内容に沿っています。
この記事の要点
- 源泉徴収が要るのは「給与を払っている事業者(法人を含む)」が「個人」に「デザイン料・原稿料など所得税法204条1項1号の報酬」を払うとき。給与を払っていない1人のフリーランスや、法人への支払には要らない
- 発注管理表に5列足し、手で入れるのは対象かどうかと請求額だけ。税額・振込額・納付期限(支払月の翌月10日)は数式で出す
- デザイン料などの源泉は納期の特例(半年まとめ納付)の対象外。毎月10日に納める額を集計欄に出しておく
外注費に源泉徴収が必要になる3つの条件
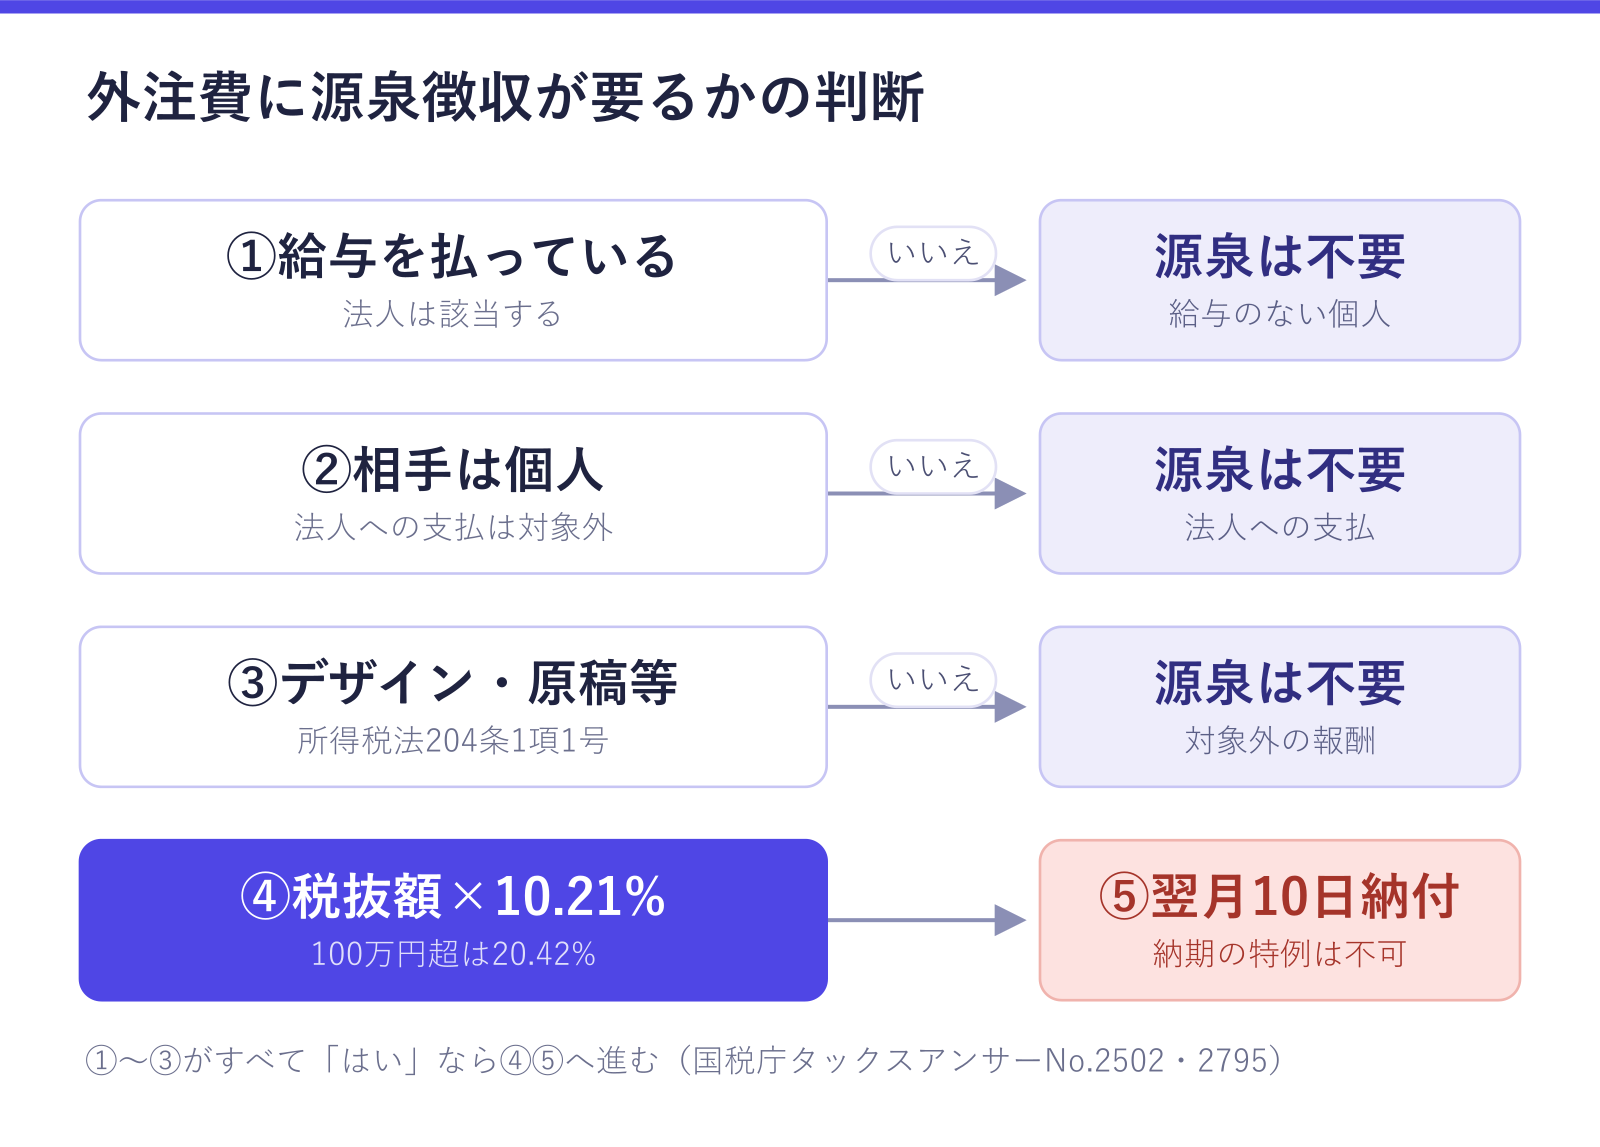
表を作る前に、そもそも自分が源泉徴収をする立場かどうかを確認します。次の3つがすべて当てはまるときに源泉徴収が必要です。
- 支払う側が源泉徴収義務者である。会社は該当します。個人事業主の場合は、人を雇って給与を払っていれば該当し、給与を払っていなければデザイン料などの報酬を払っても源泉徴収は不要です。国税庁は、給与所得について源泉徴収義務を有する個人以外の個人が支払う報酬・料金については、源泉徴収をする必要はないとしています(出典:国税庁「No.2502 源泉徴収義務者とは」、2026年10月2日確認)
- 支払う相手が個人である。居住者である個人に支払う報酬が対象で、内国法人に支払うデザイン料などは源泉徴収の対象になりません(出典:国税庁「No.2792 源泉徴収が必要な報酬・料金等とは」、2026年10月2日確認)
- 報酬の種類が源泉徴収の対象である。受託の外注で出てきやすいのは、原稿料、デザインの報酬、翻訳・通訳の報酬、写真の報酬などです
3つ目の「デザイン」の範囲は、所得税基本通達204-7に例示されています。グラフィックデザイン(広告、ポスター、包装紙等のデザイン)、パッケージデザイン、広告デザイン(ネオンサイン、イルミネーション、広告塔等のデザイン)、工業デザイン、インテリアデザインなどが挙がっています(出典:国税庁「所得税基本通達 204-7 デザインの範囲」、2026年10月2日確認)。
一方、この例示にWebサイトの制作やコーディング、システム開発は挙がっていません。ロゴやバナーのデザインとコーディングを1つの請求書でまとめて頼む場合など、どこまでが対象か判断に迷うものは、所轄の税務署か顧問の税理士に確認してください。発注書の作業内容を「デザイン」と「コーディング」のように工程で分けておくと、確認するときにも話が早くなります。
発注管理表に足す5列
発注管理表をスプレッドシートで作るで紹介した12列(A〜L列)の右に、次の5列を足します。発注管理表は「C列=外注先、G列=発注金額(税抜)、K列=支払状況、L列=支払日」の並びです。
| 列 | 見出し | 入力例 | 種類 |
|---|---|---|---|
| M | 源泉 | 対象 | プルダウン(対象/対象外) |
| N | 請求額(税込) | 198,000 | 請求書を見て手入力 |
| O | 源泉徴収税額 | 18,378 | 数式 |
| P | 振込額 | 179,622 | 数式 |
| Q | 源泉の納付期限 | 2026/12/10 | 数式 |
M列は、前の節の3条件で判断した結果を入れます。空欄のままにせず、対象外の発注にも「対象外」と入れておくと、「まだ判断していない行」が空欄として浮きます。外注先が個人か法人かは、外注先リストをスプレッドシートで作るで作ったB列(区分)に入っているので、発注のたびに確認し直す必要はありません。
N列は、請求書に書かれた税込の請求額をそのまま写します。消費税の端数処理は請求する側の請求書によって違うので、G列から計算せずに請求書の金額を正とします。
O〜Q列は触らない列なので、背景を薄いグレーにしておくと手入力の列と区別がつきます。
源泉徴収税額・振込額・納付期限を出す数式
2行目に次の式を入れ、下までコピーします。
| 列 | 数式 | 意味 |
|---|---|---|
| O 源泉徴収税額 | =IF(M2<>"対象","",IF(G2<=1000000,ROUNDDOWN(G2*0.1021,0),ROUNDDOWN((G2-1000000)*0.2042+102100,0))) | 100万円以下は10.21%、100万円を超える部分は20.42%(1円未満切り捨て) |
| P 振込額 | =IF(N2="","",N2-IF(O2="",0,O2)) | 請求額(税込)から源泉徴収税額を引いた、実際に振り込む額 |
| Q 源泉の納付期限 | =IF(OR(O2="",L2=""),"",EOMONTH(L2,0)+10) | 支払日(L列)の翌月10日 |
O列の税率と計算式は、国税庁の原稿料・デザイン料などの計算方法そのままです。支払金額が100万円以下なら支払金額×10.21%、100万円を超えるなら(支払金額−100万円)×20.42%+102,100円で、求めた税額の1円未満は切り捨てます(出典:国税庁「No.2795 原稿料や講演料等を支払ったとき」、2026年10月2日確認)。たとえば税抜180,000円のデザイン料なら、180,000×10.21%=18,378円です。
O列で税抜のG列を使っているのは、請求書で報酬の額と消費税等の額が明確に区分されていれば、報酬の額だけを源泉徴収の対象にしてよいとされているためです。この取扱いはインボイス制度の開始後も変わっていません(出典:同上「No.2795」)。請求書に税込額しか書かれていない場合は、税込額が対象になるので、その行だけ式のG2をN2に置き換えてください。
Q列の翌月10日は、源泉徴収した税金の原則の納付期限です(出典:同上「No.2795」)。10日が土日・祝日に当たる場合は休日明けの日が期限になるので(出典:国税庁「No.2505 源泉所得税及び復興特別所得税の納付期限と納期の特例」、2026年10月2日確認)、Q列の日付は目安として見て、カレンダー上の期限は毎月確認します。
あわせて、範囲 A2:Q に「カスタム数式」で次の条件付き書式を入れておきます。
- 源泉の判定が空欄:
=AND($C2<>"",$M2="")で背景を薄いオレンジ。振り込む前にM列を埋めます - 請求額の未入力:
=AND($M2="対象",$K2<>"支払済",$N2="")で背景を黄色。請求書が届いたら金額を入れ、P列の振込額で振り込みます
今月10日に納める源泉税額を集計する
デザイン料などから源泉徴収した税金は、給与の源泉税と違って納期の特例(半年分をまとめて納める特例)の対象になりません。国税庁は、納期の特例の対象を給与・退職金と、税理士・弁護士・司法書士などの一定の報酬に限っており(出典:同上「No.2505」)、原稿料やデザイン料については「納期の特例の対象とはなりません」と明記しています(出典:同上「No.2795」)。給与の源泉税は半年ごとに納めていても、外注のデザイン料の分は毎月納める必要があります。
そこで、発注管理表の上か集計用のシートに次の式を置きます。
| 知りたいこと | 数式 |
|---|---|
| 今月10日に納める源泉税額 | =SUMIFS(発注台帳!O:O,発注台帳!Q:Q,EOMONTH(TODAY(),-1)+10) |
| 来月10日に納める源泉税額(今月支払った分) | =SUMIFS(発注台帳!O:O,発注台帳!Q:Q,EOMONTH(TODAY(),0)+10) |
| 今月の振込額の合計 | =SUMIFS(発注台帳!P:P,発注台帳!L:L,">="&EOMONTH(TODAY(),-1)+1,発注台帳!L:L,"<="&EOMONTH(TODAY(),0)) |
1つ目の金額が、今月の納付書(所得税徴収高計算書)に書く報酬・料金等の税額の合計です。納付はe-Taxでのキャッシュレス納付か、納付書を添えて金融機関・税務署の窓口で行います(出典:同上「No.2795」)。
源泉徴収税額は、外注先に振り込まないだけで、支払う側の手元から消えるお金であることは変わりません。振込は月末、源泉税の納付は翌月10日と時期がずれるので、資金繰り表では「外注費の支払」と「源泉税の納付」を別の行に分けておくと、10日の出金を見落としません。資金繰り表の列設計はスプレッドシートの資金繰り表の作り方にまとめています。
支払調書が必要な外注先を年末に拾う
源泉徴収の対象になる報酬を払った相手のうち、デザイン料や原稿料などは、同じ人へのその年の支払金額の合計が50,000円を超えると「報酬、料金、契約金及び賞金の支払調書」を税務署に提出します。提出期限は翌年の1月31日です。金額は消費税込みで判断しますが、消費税等の額が明確に区分されていれば含めずに判断しても差し支えないとされています(出典:国税庁「No.7431 「報酬、料金、契約金及び賞金の支払調書」の提出範囲と提出枚数等」、2026年10月2日確認)。
外注先リストの右端(Q列)に「今年の源泉対象額」を足し、次の式を入れて下までコピーします。
=IF(A2="","",SUMIFS(発注台帳!G:G,発注台帳!C:C,A2,発注台帳!M:M,"対象",発注台帳!L:L,">="&DATE(YEAR(TODAY()),1,1),発注台帳!L:L,"<="&DATE(YEAR(TODAY()),12,31)))
この列に =$Q2>50000 の条件付き書式で色を付けておけば、支払調書が必要な外注先が一目で分かります。年が明けてから前年分を確認するときは、式の YEAR(TODAY()) を YEAR(TODAY())-1 に変えてください。
なお、支払調書の年は「支払の確定した日」で判定します。この式は支払日(L列)で集計しているので、12月に納品・検収して1月に支払った発注のように年をまたぐものは、その行だけ手で確認します。支払調書には相手のマイナンバーを記載する必要があるため、初めて源泉対象の発注をする個人の外注先には、早めに提供をお願いしておくと1月に慌てずに済みます(出典:同上「No.7431」)。
源泉徴収の管理で表が苦しくなるタイミング
源泉対象の外注先が数人で、発注が月に十数件までなら、この5列と集計欄で十分に回ります。苦しくなるのは、発注・請求書・振込の確認が外注先ごとのメールやチャットに散らばり、発注管理表そのものの更新が追いつかなくなったときです。外注の発注から支払までを1か所にまとめる考え方は外注管理の方法で整理しています。
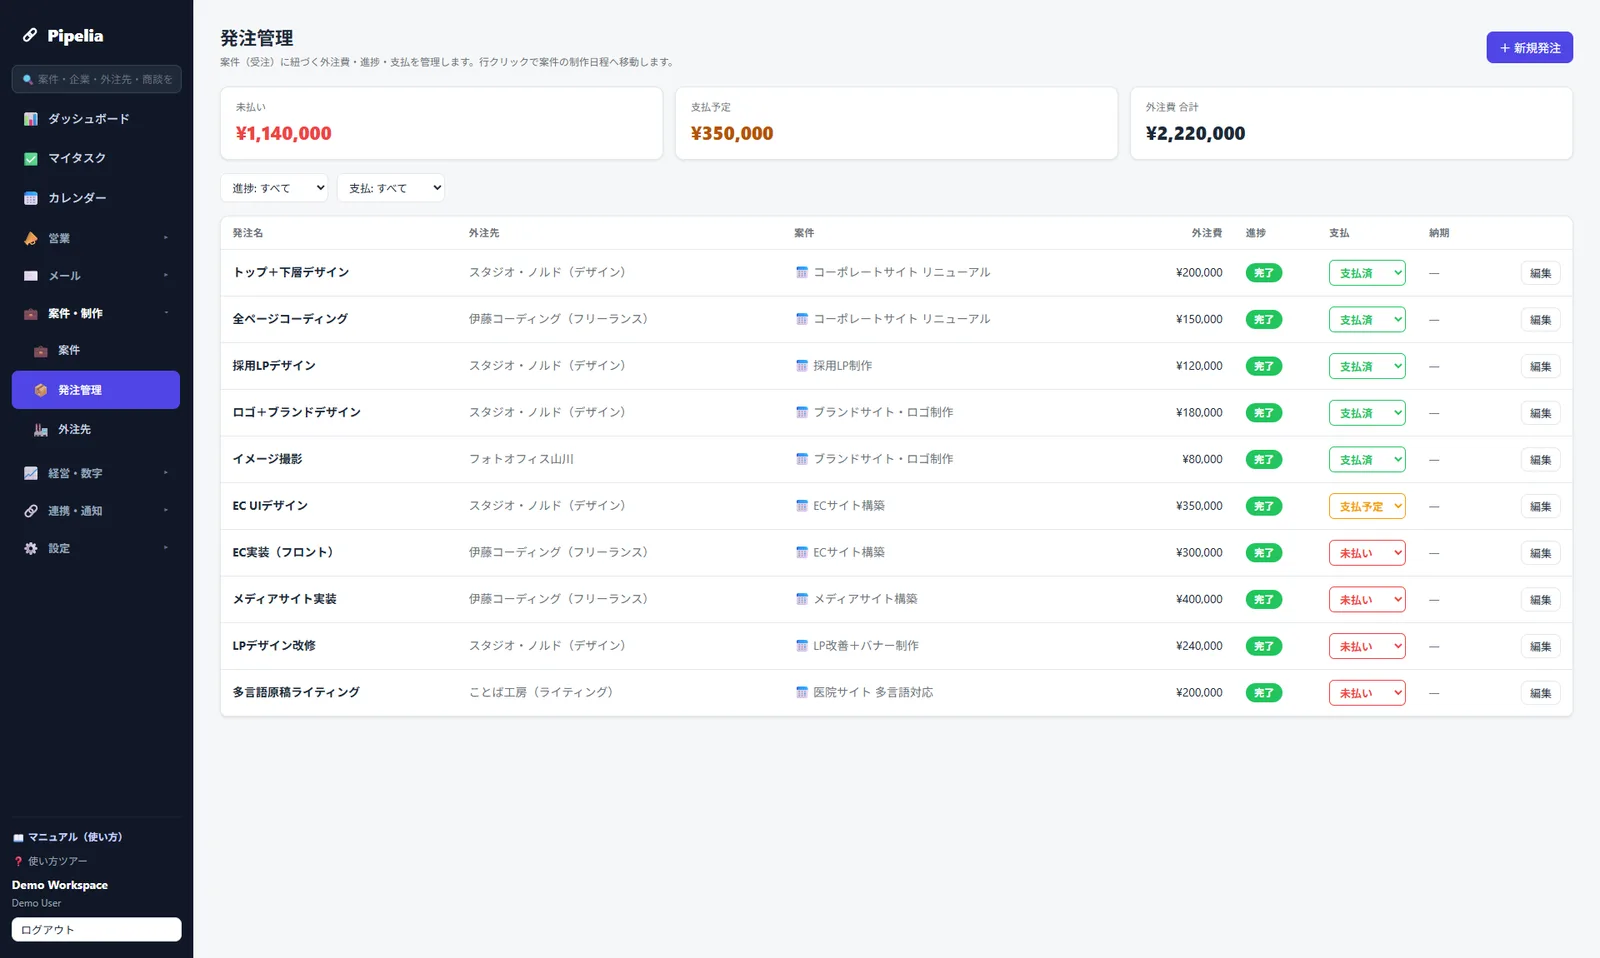
ここからは自社製品の紹介です。Pipelia では発注ごとの外注費・進捗・支払状況(未払い/支払予定/支払済)を管理し、未払いの合計を常に表示します。源泉徴収税額の計算はこの記事の表のように会計側で行い、発注と支払の状況を Pipelia で追う使い方ができます。
よくある質問
1人で仕事をしているフリーランスでも、外注先の源泉徴収は必要ですか?
人を雇って給与を払っていない個人事業主であれば、デザイン料や原稿料を個人の外注先に払っても源泉徴収は不要です。国税庁は、給与について源泉徴収義務を持つ個人以外の個人が支払う報酬・料金は源泉徴収の必要がないとしています。従業員を雇って給与を払い始めた時点で源泉徴収義務者になるので、その月以降の外注費から対象かどうかを判断します。
法人の外注先にデザインを頼んだ場合も源泉徴収は必要ですか?
内国法人に支払うデザイン料には源泉徴収は必要ありません。国税庁のタックスアンサーで、内国法人への支払で源泉徴収の対象になるのは馬主である法人に支払う競馬の賞金とされています。外注先リストの区分の列に個人か法人かを記録しておけば、発注のたびに相手の形態を確認し直す必要がなくなります。
源泉徴収税額は税込と税抜のどちらの金額で計算しますか?
請求書で報酬の額と消費税等の額が明確に分かれていれば、税抜の報酬額で計算して差し支えありません。分かれておらず税込額しか書かれていない場合は、税込額が源泉徴収の対象になります。この取扱いはインボイス制度の開始後も変わっていないと国税庁が明記しているので、請求書の書き方を外注先とそろえておくと計算が安定します。