
今月も休みなく働いたのに、月末の口座残高を見ると思ったほど残っていない——。受託の現場では、この違和感がしばしば起こります。売上は立っているはずなのに手元にお金が残らないとき、原因の多くは「どの案件が儲かっていて、どの案件が儲かっていないか」が見えていないことにあります。
結論から書きます。受託の粗利管理は「案件別」で計算しないと意味がありません。月次の売上合計と経費合計を眺めるだけでは、赤字の案件が黒字の案件の陰に隠れてしまい、「残らない原因」までたどり着けないからです。
粗利(売上総利益)とは、売上から外注費などの直接原価を引いた利益です。粗利率は「粗利÷売上×100」で計算します。この記事では、案件別粗利の計算方法を手順で整理し、粗利率の低い「残らない案件」を見つける方法までを解説します。
この記事の要点
- 粗利は案件ごとに「売上−外注費などの直接原価」で出し、粗利率は「粗利÷売上×100」で計算します。売上50万円・外注費30万円なら粗利20万円、粗利率40%です。
- 月次合計の粗利率が42.5%でも、その中に外注費が売上を上回る赤字案件が隠れていることがあるため、案件別に並べて粗利率の低い順にソートします。
- 低粗利の案件は「仕様変更の無償対応」「見積もりの作業漏れ」「外注費の記録が後回し」のどれかに当てはまることが多く、発注した瞬間に外注費を記録すると粗利はいつでも最新になります。
なぜ粗利管理は「案件別」でないと意味がないのか
月次の合計は、いわば全案件の平均です。そして平均は、問題を隠します。
架空の例で考えてみます。ある月に3つの案件が動いていたとします。
| 案件(架空の例) | 売上 | 外注費 | 粗利 | 粗利率 |
|---|---|---|---|---|
| 案件A | 100万円 | 50万円 | 50万円 | 50% |
| 案件B | 60万円 | 20万円 | 40万円 | 67% |
| 案件C | 40万円 | 45万円 | −5万円 | 赤字 |
| 合計 | 200万円 | 115万円 | 85万円 | 42.5% |
合計だけを見れば粗利率42.5%で、数字としては悪くありません。しかし案件Cは、外注費が売上を上回る赤字案件です。合計しか見ていない限り、案件Cの存在には気づけません。むしろ「今月も忙しかったし、まあまあだったな」という感覚だけが残ります。
案件別に分解して初めて、「Cのような案件を次も受けてよいのか」「受けるなら見積もりをどう変えるか」という判断ができるようになります。粗利管理の目的は集計そのものではなく、この判断材料を手に入れることです。
案件別粗利の計算方法——3つのステップ
案件別の粗利計算は、次の3ステップで行います。
- 案件ごとの売上を確定する。請求書ベースで、案件1件につき売上をひとつのまとまりとして記録します。追加発注や仕様変更で請求が増えた場合も、同じ案件に紐づけます。
- 案件ごとの直接原価を集計する。受託の直接原価の中心は外注費です。ほかに素材購入費やサーバー実費など、その案件のために直接使ったお金を足します。家賃や自分の給与のような固定費は、ここでは含めません。
- 粗利と粗利率を計算する。粗利=売上−直接原価、粗利率=粗利÷売上×100です。
架空の計算例をひとつ示します。
| 項目(架空の計算例) | 金額 |
|---|---|
| 売上 | 50万円 |
| 外注費(直接原価) | 30万円 |
| 粗利 | 20万円 |
| 粗利率 | 40% |
売上50万円の案件で外注費が30万円かかっていれば、粗利は20万円、粗利率は40%です。まずはこの計算を、動いている全案件について並べてみてください。それだけで「どの案件で稼ぎ、どの案件で失っているか」の輪郭が見えてきます。
外注比率ごとに粗利率がどう変わるかの早見表と、粗利を自社の稼働時間で割る「実効時間単価」の見方は、Web制作の粗利率の目安で計算しています。
なお、ここで扱うのはあくまで社内の判断のための管理会計レベルの話です。決算や税務上の処理は税理士など専門家の領域なので、この記事では踏み込みません。
「残らない案件」の見つけ方
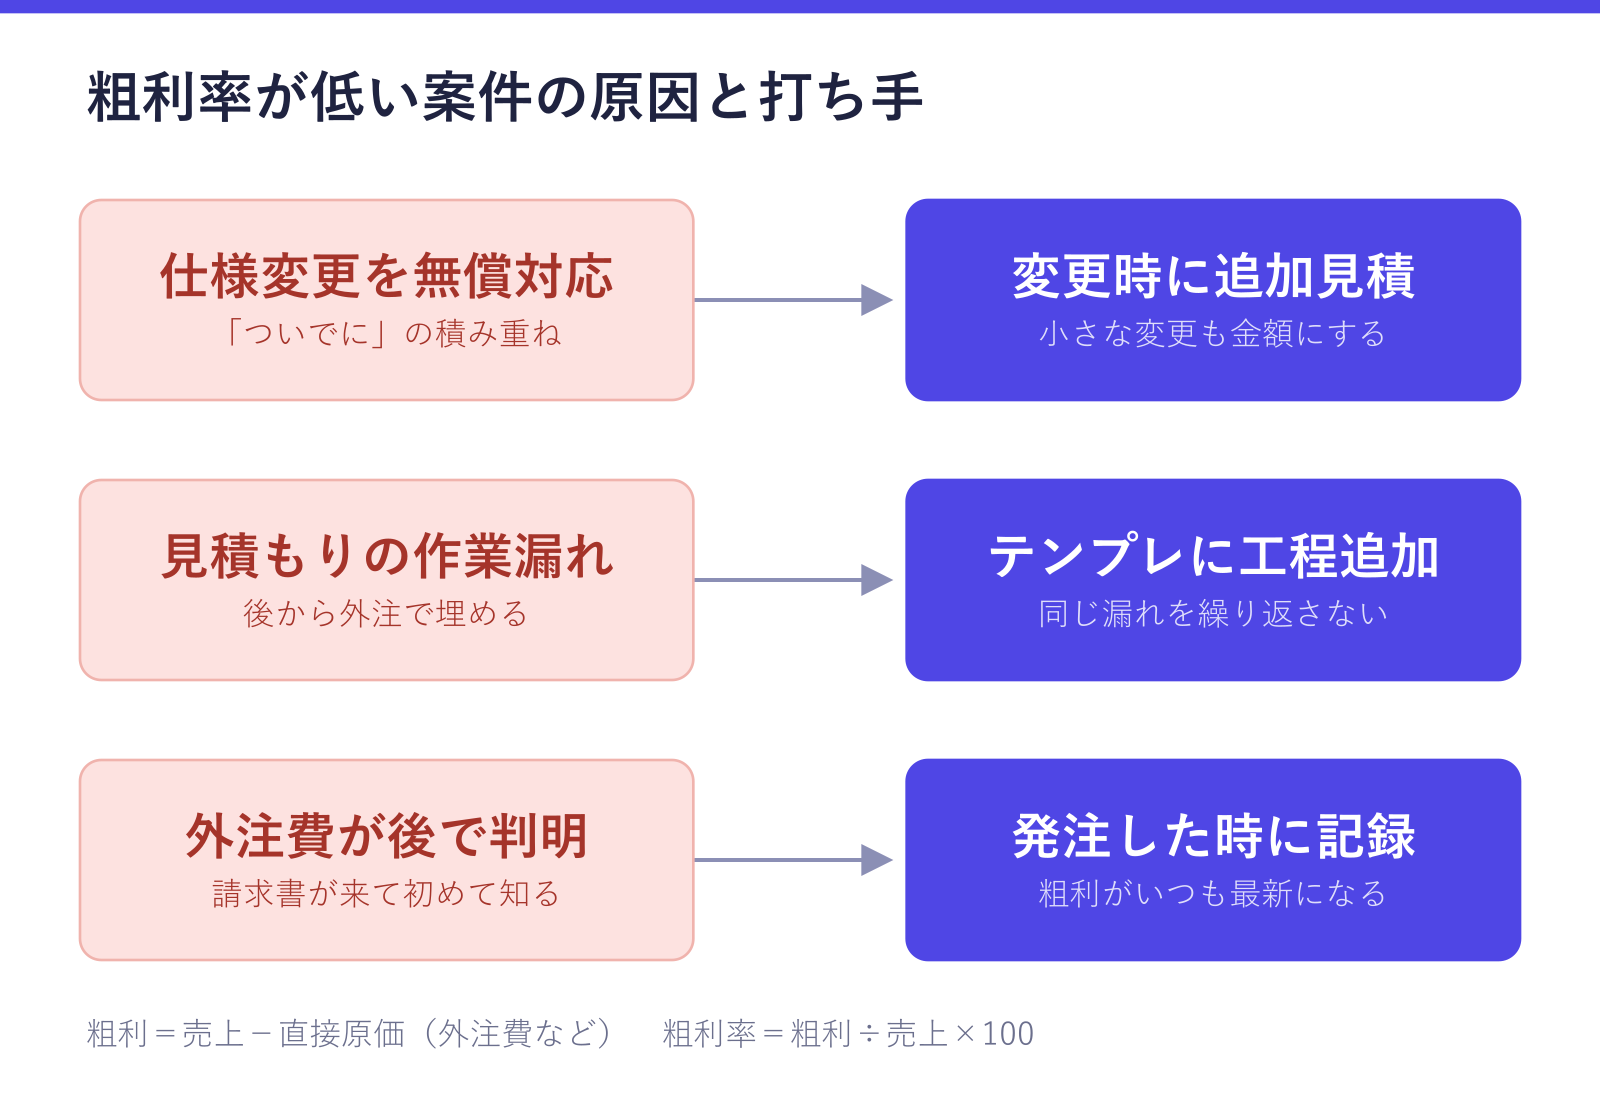
案件別の粗利率が並んだら、粗利率の低い順にソートして、下位の案件の共通点を探します。受託でよくあるパターンは次の3つです。
- 仕様変更を無償で吸収している。「ついでにここも」という小さな変更を追加費用なしで受け続け、作業量だけが膨らんでいるケースです。粗利率の低い案件は、振り返ると仕様変更の回数が多いことがよくあります。
- 見積もりに作業が漏れている。見積もり時に想定していなかった工程が後から発生し、外注で埋めた分がそのまま原価の超過になるケースです。同じ種類の漏れが複数案件で繰り返されていないかを確認します。
- 外注費が発注時点で把握できていない。発注をメールや口頭で済ませ、金額の記録が請求書到着まで存在しないケースです。この状態では、案件の途中で「原価がいくら積み上がっているか」を誰も知らないまま進行します。
共通点が見つかれば、対策は具体的になります。仕様変更が原因なら変更時の追加見積もりをルール化する、見積もり漏れなら見積もりテンプレートに工程を追加する、といった具合です。変更依頼を受けたときの線引きと追加見積もりの出し方は、受託の仕様変更・追加対応の管理で手順にしています。「残らない案件」は運が悪いのではなく、たいてい構造が同じなのです。
粗利管理を続けるコツ——発注した瞬間に外注費を記録する
粗利管理が続かない最大の理由は、「月末にまとめて集計する」運用にあります。請求書のフォルダを開き、案件ごとに振り分け、シートに転記する——この作業は忙しい月ほど後回しになり、後回しになった月ほど本当は数字を見る必要があった月です。
続けるコツはひとつで、発注を記録した瞬間に、その外注費が案件の粗利に反映される状態を作ることです。スプレッドシートで運用するなら、「外注先に発注の連絡をしたら、その場で案件シートに金額を1行追加する」までをワンセットの動作にします。請求書が届いてからではなく、発注した瞬間に記録するのがポイントです。こうすると、粗利は月末に計算するものではなく、いつ見ても最新の状態になっています。
表そのものを一から作るところから始めたい場合は、エクセルで粗利管理表を作るに、13列の列設計とコピーして使える数式をまとめています。
発注と同時に案件別の粗利を更新する仕組み
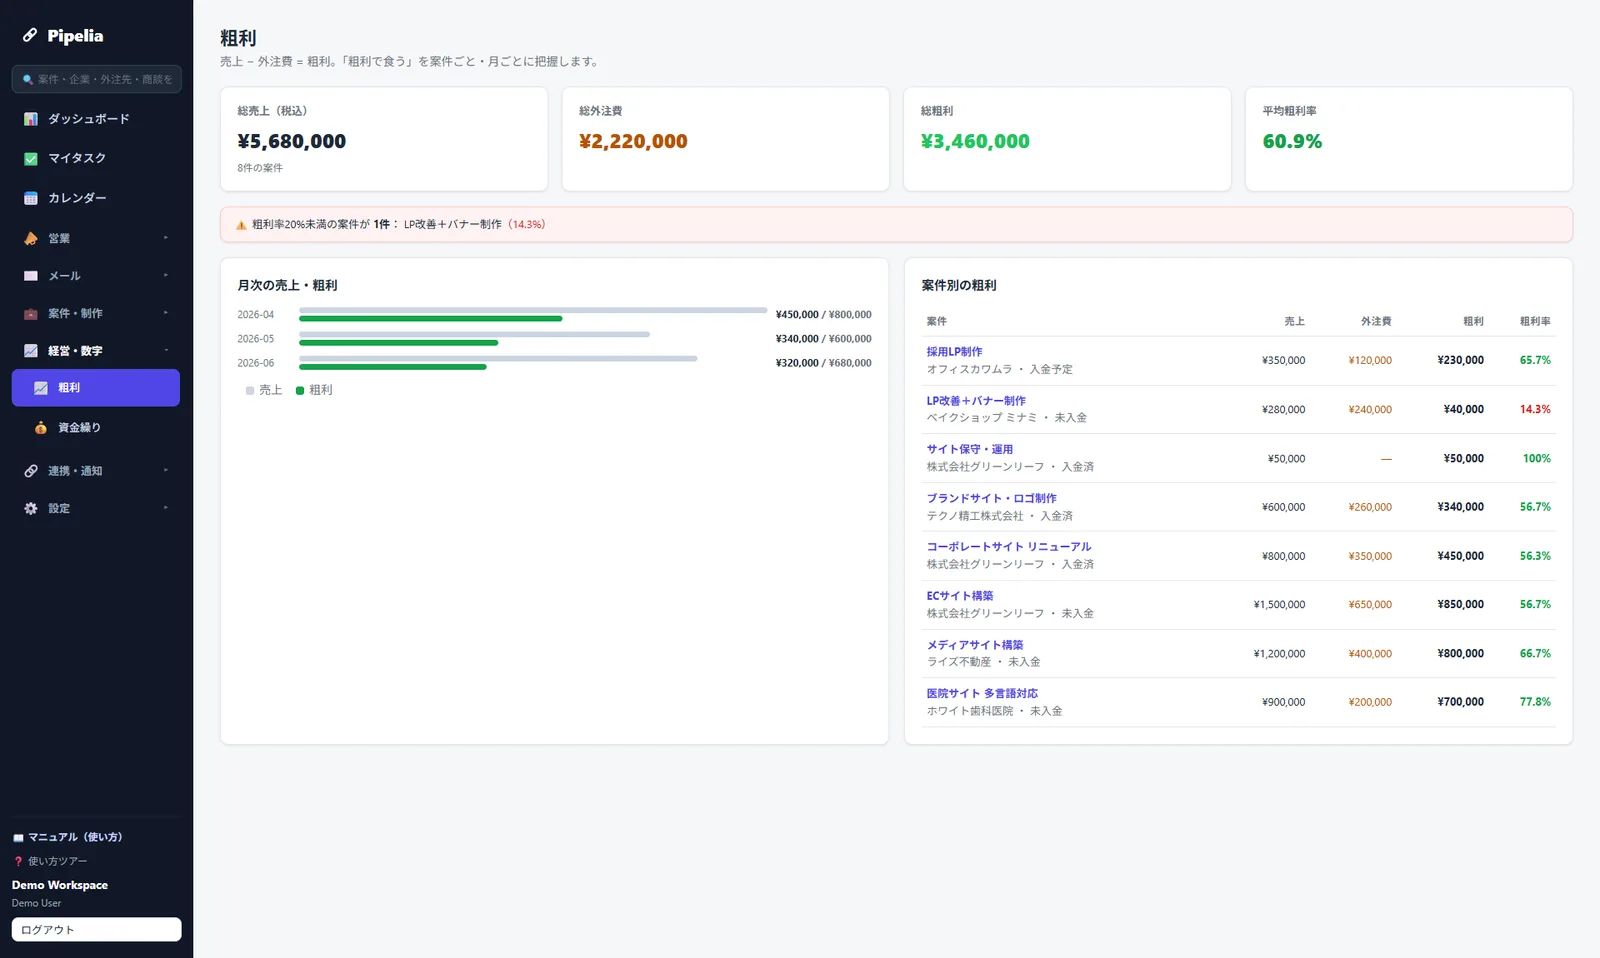
ここからは自社製品の紹介です。私たちが開発している受託事業者向けSFA/CRMのPipeliaでは、発注を登録するとその外注費が案件の粗利に即座に反映され、案件別の粗利率・月次推移・平均粗利率が自動で並びます。粗利率20%未満の案件には警告が出るので、「残らない案件」が黒字案件の陰に隠れません。
受託向けにツールを比べる場合は、受託事業者のSFAの選び方で見るべき軸を整理しています。また、案件を金額順に並べて分布として見ると、どの価格帯に利益が集まっているかが分かります。考え方は受託案件の単価分布で扱っています。
よくある質問
粗利管理はどのくらいの頻度で見ればよいですか?
集計を月次で締めるとしても、確認は案件が動くたびに行うのが理想です。特に外注の発注を出すタイミングは案件の粗利が大きく動く瞬間なので、発注のたびに「この案件の粗利率はいくつになったか」を見る習慣をつけると、赤字化の兆候に早く気づけます。
自分の人件費(作業時間)は粗利の計算に入れるべきですか?
まずは外注費などの実際に支払う直接原価だけで始めることをおすすめします。自分の作業時間を原価換算する方法もありますが、時間の記録が続かず粗利管理ごと止まってしまうケースが少なくありません。外注費ベースの粗利で「残らない案件」を特定するだけでも、判断材料としては十分に機能します。
エクセルやスプレッドシートでも案件別の粗利管理はできますか?
できます。案件ごとに売上・外注費・粗利・粗利率の列を持つ一覧表を作れば、この記事の計算方法はそのまま実践できます。課題になるのは計算式ではなく更新の継続で、発注のたびに手で転記する運用は案件数が増えると崩れがちです。転記が負担になってきた段階が、専用ツールを検討するタイミングといえます。