案件は順調に進んでいるのに、「この案件、発注書はもらったんだったか」「納品したのに請求を出し忘れていた」が起きる。受託の現場でよく詰まるのは、書類の書き方そのものより、4つの書類が案件ごとにどこまで進んだかを一覧で持っていないことです。
見積書・発注書・納品書・請求書は、案件のお金を段階的に確定させていく4つの関門です。見積書で金額を提示し、発注書で発注を確定させ、納品書で成果物を渡したことを確定させ、請求書で支払期日を確定させます。管理すべきなのは書式より「いまどの関門まで進んだか」で、そこが案件一覧で見えていれば、請求漏れも入金遅延の見落としも減らせます。
見積書とは、これから行う作業の内容・金額・条件を提示して、発注するかどうかの判断材料にしてもらう書類です。以下、4つの違いと発行の順番、外注に出す側へ回ったときの注意点、そして書類がバラバラになると何が見えなくなるのかを整理します。
この記事の要点
- 見積書は「いくらでやります」、発注書は「それでお願いします」、納品書は「渡しました」、請求書は「払ってください」です。発注書だけが顧客から届き、残り3つは自社から出します
- つまずきやすいのは、発注書を受け取らずに着手することと、検収後の請求の遅れです。請求書は「出したか」だけでなく、入金予定日までセットで控えます
- 外注に出すときは自社が発注書を出す側になります。作業範囲・金額・納期・支払条件の4点を書き、顧客からの入金より先に外注へ支払う形になっていないかを確かめます
見積書・発注書・納品書・請求書の違い
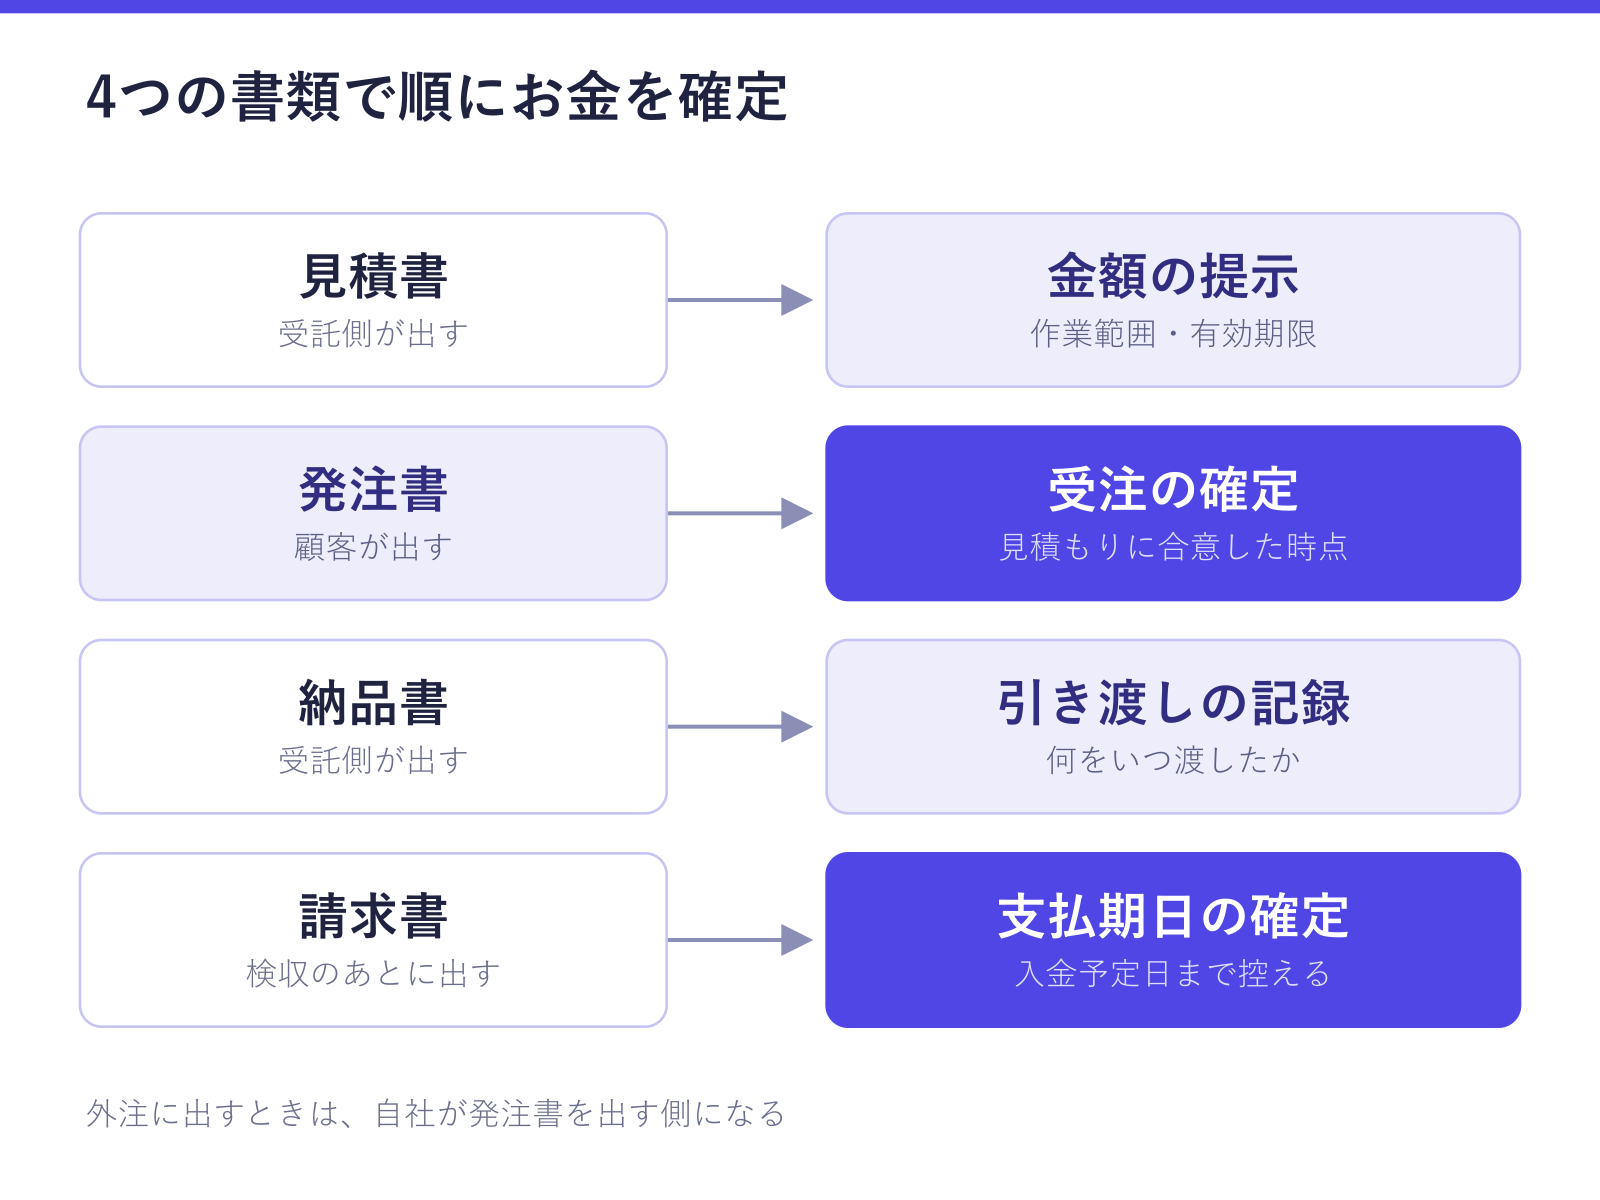
4つの書類は「誰が出すか」と「何を確定させるか」で区別すると混乱しません。受託側(自社)が受注する場合を基準にすると、次のようになります。
| 書類 | 出す側 | 出すタイミング | 確定すること | 主な記載 |
|---|---|---|---|---|
| 見積書 | 受託側 | 依頼を受けた直後 | 金額と作業範囲の提示 | 作業項目・金額・前提条件・有効期限 |
| 発注書 | 発注側(顧客) | 見積もりに合意した時点 | 正式に頼んだこと | 発注内容・金額・納期・支払条件 |
| 納品書 | 受託側 | 成果物を引き渡すとき | 何をいつ渡したか | 納品物の内訳・数量・納品日 |
| 請求書 | 受託側 | 検収が通ったあと | 支払う金額と期日 | 請求金額・消費税・支払期日・振込先 |
覚え方はシンプルで、見積書は「いくらでやります」、発注書は「それでお願いします」、納品書は「渡しました」、請求書は「払ってください」です。発注書だけが顧客から自社に来る書類で、残り3つは自社から出します。見積書の前に提案書を出す場合の役割分担は、受託の提案書の作り方で整理しています。
なお、発注書に対して受託側が「承りました」と返す注文請書(発注請書)を交わす商習慣もあります。必須ではありませんが、金額の大きい案件では発注内容の合意を双方の書面で残せます。
4つの書類が動く順番
案件の流れに沿って並べると、書類は次の順に動きます。
- 顧客から相談を受け、要件をヒアリングする
- 受託側が見積書を出す
- 顧客が合意し、発注書を出す(ここで受注が確定する)
- 制作・開発に着手し、成果物を仕上げる
- 受託側が納品書を添えて納品する
- 顧客が検収し、合格の返答をもらう
- 受託側が請求書を出し、支払サイトに沿って入金される
つまずきやすいのは3と7です。3が飛ばされると「言った・言わない」の余地が残り、7が遅れるとその分だけ入金が後ろにずれます。見積もりの積み方そのものは受託の見積もりの作り方で扱っているので、金額の決め方はそちらを参照してください。
発注書は「もらう側」と「出す側」の両方がある
受託事業者がこの4つで混乱しやすいのは、外注に出す瞬間に立場が入れ替わるからです。顧客との関係では発注書を「もらう側」ですが、協力会社に依頼するときは自社が発注書を「出す側」になります。同じ案件の中に、受け取る発注書と出す発注書が同時に存在します。
出す側に回るときに書いておきたいのは、発注内容(作業範囲)・金額・納期・支払条件の4点です。とくに支払条件は、顧客からの入金より先に外注へ支払う形になっていないかを確認しておきます。ここが逆転していると、受注が増えるほど手元の資金が細くなります。発注そのものの管理方法は外注管理の方法で詳しく扱っています。
納品書と検収書は何が違うのか
納品書は受託側が「これを渡しました」と示す書類、検収書は顧客側が「受け取って中身を確認しました」と示す書類です。方向が逆で、確定させることも違います。
受託の仕事では、納品と検収の間に修正のやり取りが入ることが多く、ここが曖昧だと請求のタイミングが決まりません。合格基準と検収期間を先に決めておく方法は受託の検収の進め方で詳しく書いています。検収が通った日を記録しておくと、請求書を出す日が自動的に決まります。
請求書を出す日と入金される日は別物
請求書を出しても、その日に入金されるわけではありません。多くの取引では「月末締め翌月末払い」のような支払サイトが決まっていて、請求日から入金日までに1〜2ヶ月の間隔が空きます。この間隔の考え方は支払いサイトとはで解説しています。
そのため、請求書は「出した/出していない」だけでなく「入金予定日」までセットで持つ必要があります。請求漏れと入金遅延を月末の手順でつぶす方法は請求・入金管理のやり方にまとめています。
書類がバラバラだと粗利と資金繰りが見えなくなる
4つの書類を別々のフォルダやツールで管理していると、案件単位の数字が組み立てられなくなります。売上は請求書、外注費は自社が出した発注書にあり、この2つが離れていると案件別の粗利(売上−外注費)を出すのに毎回手作業の突き合わせが必要になります。
資金繰りも同じで、入金予定は請求書側、支払予定は発注書側にあります。片方だけを見ていると、入金より先に支払が来る月に気づけません。粗利を案件別に見る手順は粗利管理のはじめ方を参照してください。
書類の状態を案件に紐付けて一本の流れにする
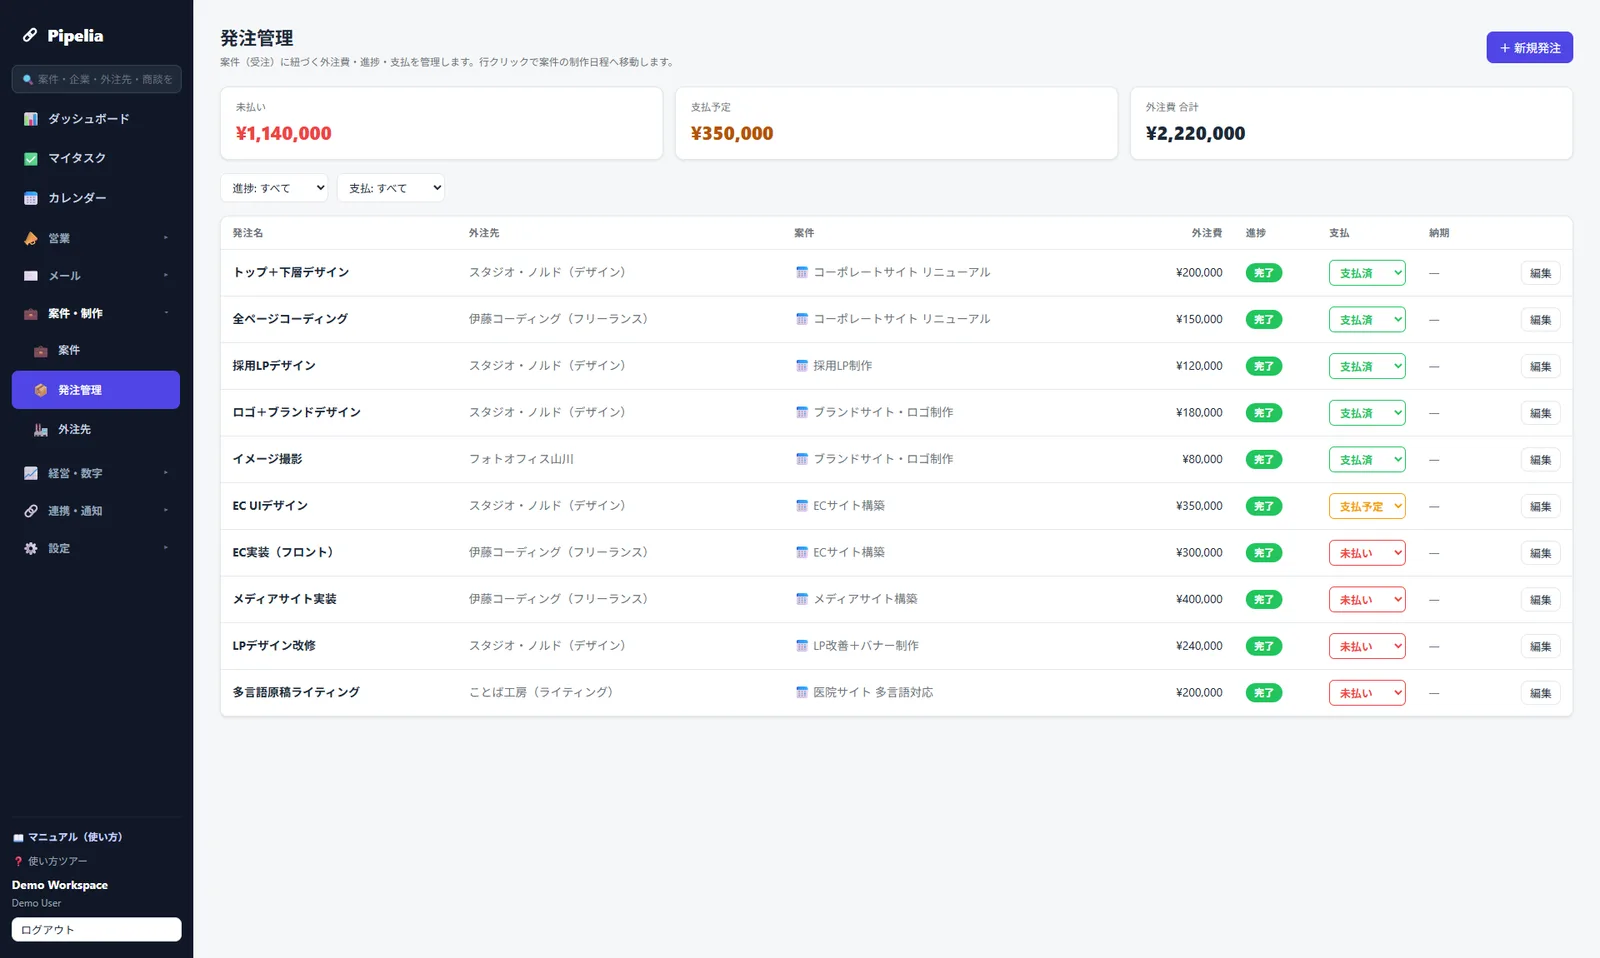
ここからは自社製品の紹介です。Pipelia(パイプリア)では、見積もりの金額は商談として登録され、受注すると案件が自動で作られ、外注への発注は発注レコードとして案件に紐付きます。発注は外注費・進捗・支払状況(未払い/支払予定/支払済)とセットで一覧でき、案件の入金予定と支払予定は資金繰り画面で12ヶ月先まで突き合わせられます。
よくある質問
発注書がなくても仕事を始めてよいですか?
民法では、法令に特別の定めがある場合を除き、契約の成立に書面は必要ありません(出典:法務省「契約に関する基本原則の明記」、2026年10月1日確認)。ただし受託の現場では、発注書またはそれに代わるメールでの発注意思の記録を残しておくことをおすすめします。作業範囲・金額・納期の認識がずれたときに立ち返る先がなくなり、追加対応が無償になりやすいためです。発注書の発行が難しい取引先の場合は、自社から発注内容確認のメールを送り、返信をもらう形でも記録として機能します。
納品書は必ず必要ですか?
必須ではなく、Web制作やシステム開発では納品書を省いて検収の合否連絡だけで進める取引もあります。ただし、納品日を確定させておくと請求のタイミングと検収期間の起点がはっきりします。納品物の内訳と納品日を書いた1枚を添えるだけでも、「どこまで納めたか」を巡るやり取りを減らせます。
インボイス制度で請求書に何を書けばよいですか?
適格請求書(インボイス)として扱うには、①発行する事業者の氏名または名称と登録番号、②取引年月日、③取引内容、④税率ごとに区分して合計した対価の額と適用税率、⑤税率ごとに区分した消費税額等、⑥受け取る事業者の氏名または名称の6つを記載します(出典:国税庁「No.6625 適格請求書等の記載事項」、2026年10月1日確認)。⑤の消費税額の1円未満の端数は、請求書1枚につき税率ごとに1回だけ処理します(出典:国税庁「インボイス制度に関するQ&A 問57 適格請求書に記載する消費税額等の端数処理」、2026年10月1日確認)。実務としては、請求書のテンプレートを一度整えてしまえば、あとは案件ごとに金額と明細を差し替えるだけで運用できます。