初めての取引先から大きめの引き合いが来たとき、うれしさと同時に少しだけ不安がよぎることはないでしょうか。納品は終わったのに入金がない、催促しても「経理に確認します」で止まる——受託の現場で一番効くダメージは、失注ではなく回収できない売上です。
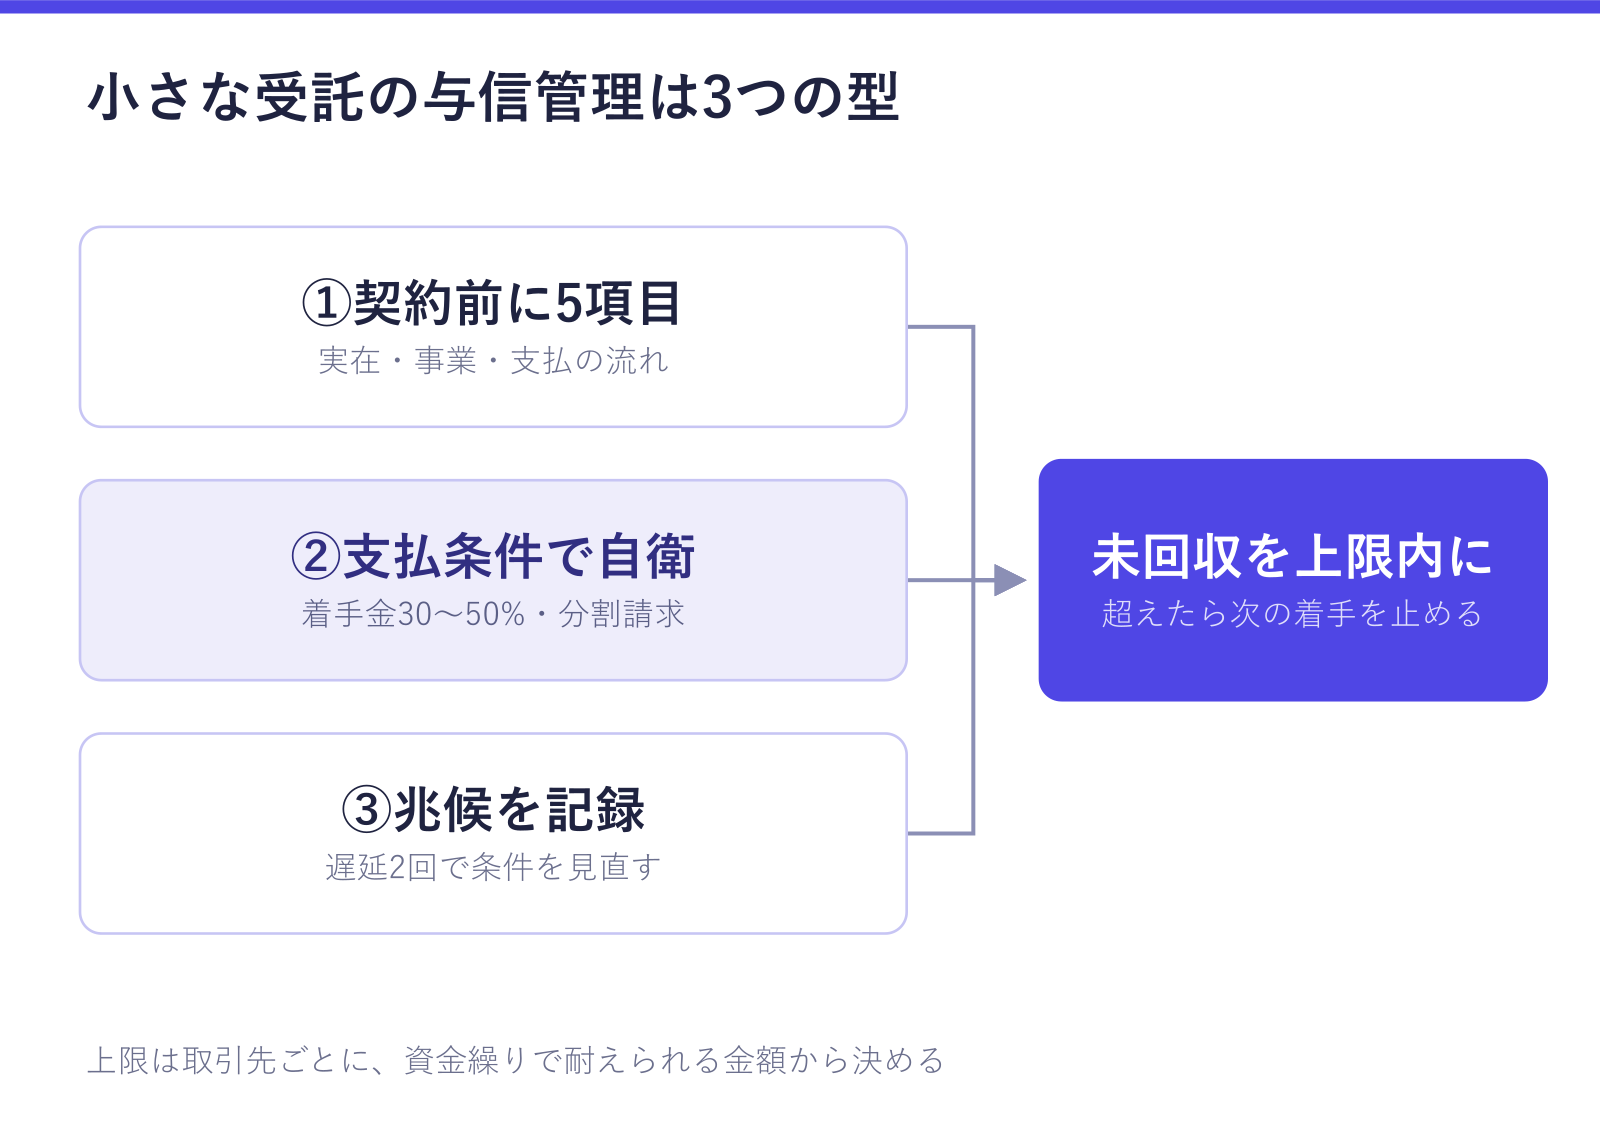
小さな受託チームの与信管理は、調査会社のレポートを買うことではありません。契約前に5項目を確認し、支払条件で自衛し、遅延の兆候を記録する。この3つを型にするだけで、回収不能に近づく取引の大半は手前で止められます。
与信管理とは、取引先が代金を支払える状態かを取引前と取引中に確認し、支払われないリスクを減らす管理のことです。受託の場合は「相手の規模を測る」よりも、自社が一度に抱える未回収の金額を、耐えられる範囲に収めるという発想で運用するほうが実務に合います。
この記事の要点
- 契約前に「法人の実在と沿革」「事業の中身」「支払いの流れ」「発注の背景」「紹介経路」の5項目を、公開情報とヒアリングで確認します
- 支払条件で自衛します。着手金は総額の30〜50%、長期案件は分割請求にし、取引先ごとに「未入金の合計が上限を超えたら次の着手を止める」と社内ルールを決めます
- 取引開始後は、入金のずれや担当者の交代などの兆候を記録し、2つ以上重なったら支払条件を見直します。催促は支払日の翌営業日に入れます
なぜ小さな受託こそ与信管理が必要なのか
受託業は、着手から入金までの間ずっと自社が費用を立て替えている構造です。外注費・人件費は先に出ていき、売上は納品後の翌月末や翌々月末に入ります。支払いサイトが長い取引先が1社増えるだけで、資金繰りの谷は深くなります。
そこに1件の未回収が乗ると影響は倍になります。粗利率20%の案件なら、100万円の未回収を取り返すのに500万円の新規受注が必要です。売上を積む努力より、取りこぼさない設計のほうが利きが早いのはこのためです。
さらに小規模チームは、営業も制作も代表が兼ねていることが多く、「言いにくいから請求の話を後回しにする」が起きやすい。仕組みで先に決めておけば、個人の交渉力に頼らずに済みます。
新規取引先で確認する5つの項目
初回の商談から見積もり提出までの間に、次の5つを確認します。特別な調査をしなくても、公開情報とヒアリングで足ります。
| 確認項目 | 見るところ | 危ないサイン |
|---|---|---|
| 法人の実在と沿革 | 登記情報、会社サイトの会社概要、設立年 | 所在地がバーチャルオフィスのみ、会社概要が非公開 |
| 事業の中身 | 何で売上を立てているか、主要な取引先 | 説明があいまい、収益源が特定できない |
| 支払いの流れ | 誰が支払いを承認するか、締め日と支払日 | 決裁者が不明、支払日を即答できない |
| 発注の背景 | 予算の出どころ、社内で承認済みか | 「予算はこれから取る」段階での着手依頼 |
| 取引の紹介経路 | 誰からの紹介か、既存取引先との関係 | 経路が不明で、初回から高額・短納期 |
金額が大きい取引や、支払いサイトが長い取引では、有料の信用調査サービスや、相手が株式会社なら決算公告(貸借対照表の公告)を確認する手もあります。決算公告は官報や日刊新聞紙で出されるほか、公告方法を官報などにしている会社でも、決算公告だけを自社のホームページに掲載できます(出典:法務省「電子公告制度について」、2026年10月1日確認)。ただし小規模受託の日常では、上の5項目と次の支払条件のほうが費用対効果は高くなります。
判断に迷ったら、受託で案件を断る基準と同じ考え方で、粗利と稼働から見て「取りこぼしたときに耐えられるか」で決めます。
支払条件で自衛する——着手金・分割・上限
相手を調べきることはできません。だから、調べる代わりに条件で守ります。受託で使える手は主に4つです。
- 着手金を取る:総額の30〜50%を着手時に。制作物のように途中で中止されうる仕事では特に有効です
- 分割請求にする:長期案件は月末締めの出来高請求か、要件定義/実装/納品の3分割にする
- 支払いサイトを短くする:月末締め翌月末払いを基準に、翌々月払いを求められたら金額か納期で調整する
- 一度に抱える未回収の上限を決める:新規取引先は「未入金の合計が◯◯万円を超えたら次の着手を止める」と社内ルールにする
この4つ目が与信管理の核心です。相手ごとに限度額を決めておけば、判断が感情から離れます。実際の書き方は受託の見積もりの作り方と保守・運用契約の作り方も合わせて参照してください。
取引が始まったあとの兆候を見逃さない
与信は契約時に一度見て終わりではありません。付き合いが続いている取引先ほど、変化が出ます。次のような兆候が2つ以上重なったら、支払条件を見直すタイミングです。
- 入金が数日〜1週間ずれることが2回以上続いた
- 「今月は締めが遅れていて」という説明が繰り返される
- 担当者や経理担当が短期間で入れ替わった
- 支払いサイトの延長を打診された
- 追加発注のペースに対して、既存の請求が消し込まれていない
大事なのは、これを記憶ではなく記録で持つことです。入金日のずれは1回なら忘れますが、3回並べば明確なパターンになります。日々の請求・入金管理の中に、遅延の履歴が残る場所を作っておきます。
与信の情報はどこに残すか
与信管理が続かない理由はだいたい同じで、情報の置き場所がバラバラだからです。取引先の基本情報は名刺アプリ、支払条件は契約書PDF、入金の遅れは通帳とメール——これでは横断して見られません。
置き場所は、案件と金額がつながっている場所に寄せます。顧客管理のやり方で整理した顧客情報に、支払条件・限度額・遅延履歴を足すのが現実的です。取引先を開けば「支払サイト」「未入金の合計」「過去の遅延」が同じ画面で見える状態が理想です。
与信情報と入金予定を同じ画面で持つ
ここからは自社製品の紹介です。私たちが作っているPipeliaは、受託事業者向けのSFA/CRMです。資金繰り画面では入金予定と支払予定を月次で12ヶ月先まで突き合わせ、回収遅延と支払遅延を警告します。「この取引先の入金が止まると、来月どこが苦しくなるか」が金額で見えるので、与信の限度額を勘ではなく資金繰りから決められます。

よくある質問
個人事業主や小さな会社が相手でも与信管理は必要ですか?
必要です。ただし調べ方は変わります。法人の登記や決算公告がない相手では、支払条件での自衛が中心になります。着手金を取る、分割請求にする、一度に抱える未回収の上限を低めに設定する。この3つで実務上は足ります。
既存の取引先に、今から着手金や条件変更をお願いしてもいいですか?
新規案件からなら切り出せます。既に進行中の案件の条件を途中で変えるのは難しいので、「次の案件からは着手金をいただく形に変えました」と、社内ルールの変更として伝えるのが角が立ちません。単価の交渉と同じ進め方は受託の単価を上げる方法にまとめています。
支払いが遅れたとき、いつ催促すればいいですか?
支払日の翌営業日です。遅らせるほど言い出しにくくなり、相手の社内でも優先順位が下がります。最初は「入金の確認が取れておらず、行き違いでしたら失礼します」程度の事務連絡で構いません。連絡した日付と相手の回答を記録に残しておけば、2回目以降の対応と条件見直しの材料になります。