受託の見積書をエクセルで作るとき、多くの人は1枚のシートに「お客様に出す表」だけを作ります。それで書類としては成立しますが、その金額で受注したときに粗利がいくら残るのかは、提出したあとも分からないままです。
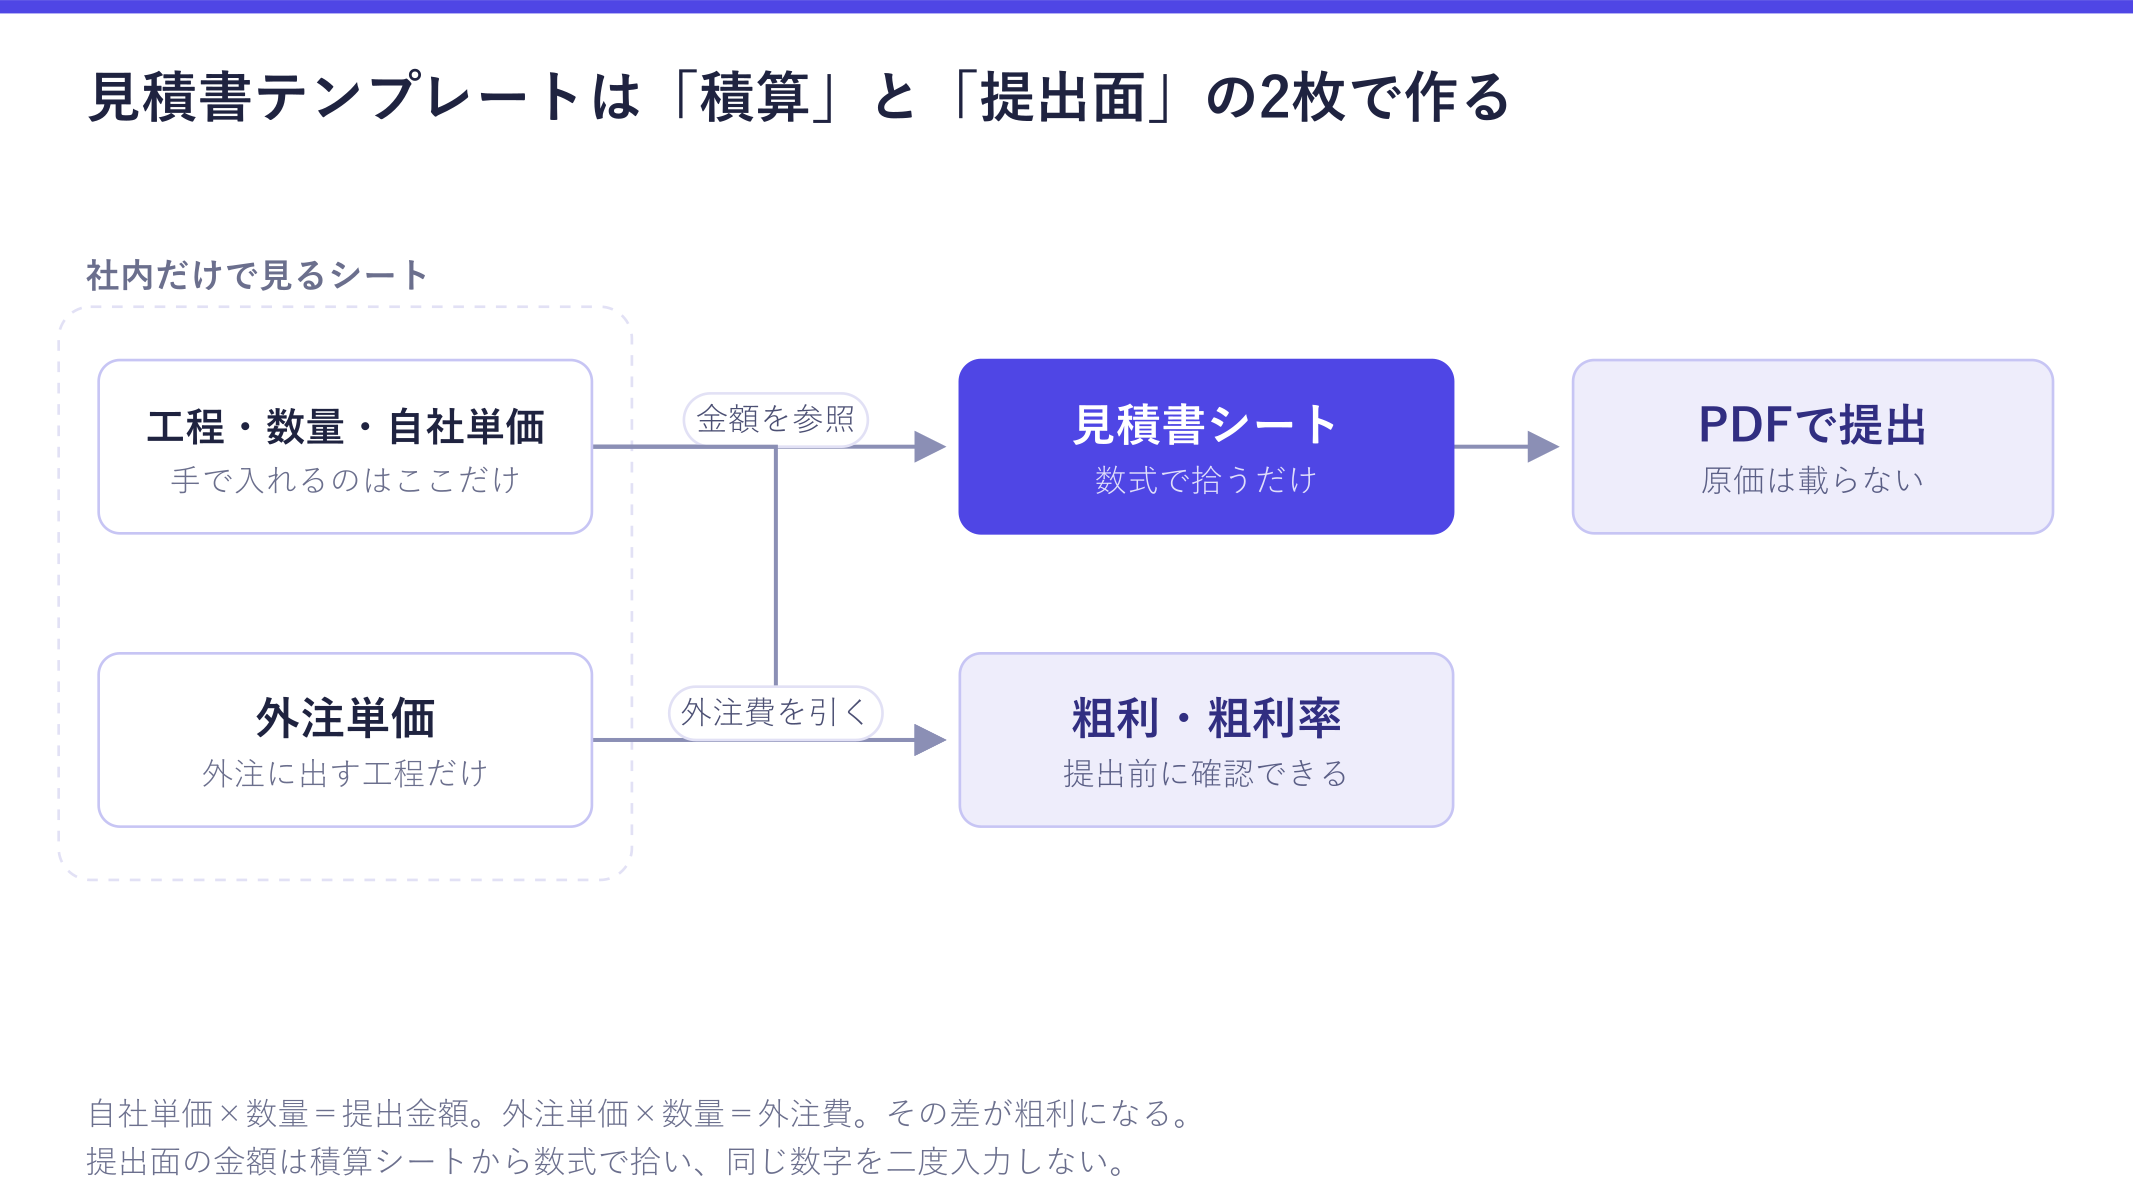
結論から書くと、受託の見積書テンプレートは2枚で作ります。1枚目が積算シート(工程・数量・自社単価・外注単価を積む、社内用)、2枚目が見積書シート(お客様に出す提出面)です。2枚目の金額は1枚目から数式で拾うだけにして、同じ数字を二度入力しません。
こうすると、メールに添付する前に粗利率が出ます。配布されている見積書テンプレートのほとんどは提出面だけなので、そこに1枚足すのがこの記事の中身です。以下、列設計と数式をそのまま写せる形で書きます。
この記事の要点
- 見積書テンプレートは「積算シート(社内)」と「見積書シート(提出面)」の2枚に分ける
- 提出面の金額は積算シートから数式で拾う。二重入力がなくなると同時に、提出前に粗利率が見える
- 有効期限・前提条件・追加対応の単価を先に書いておくと、あとの仕様変更でもめない
見積書に「必ず書かなければいけない項目」はあるのか
見積書とは、着手前に作業内容と金額の見込みを示して、発注するかどうかの判断材料にしてもらう書類です。
法律で様式が決まっている書類ではないため、法定の記載事項はありません。ただし、同じ取引の後工程にある請求書(適格請求書)には、登録番号、税率ごとに区分して合計した対価の額と適用税率、税率ごとに区分した消費税額等といった記載事項が決められています(出典:国税庁「No.6625 適格請求書等の記載事項」、2026年10月1日確認)。見積の段階で税率と税抜・税込を分けておくと、請求のときに作り直さずに済みます。4つの書類の役割の違いは見積書・発注書・納品書・請求書の違いにまとめています。
実務で外せないのは次の9項目です。
| 項目 | 書き方 | 抜けると起きること |
|---|---|---|
| 宛名 | 「株式会社◯◯ 御中」。担当者名まで入れるなら「◯◯様」 | 社内で回覧されたときに誰宛か分からなくなる |
| 発行日 | 提出日 | 有効期限の起点が決まらない |
| 見積番号 | Q-2026-0001 の連番 | 改訂版と初版のどちらで合意したか追えなくなる |
| 有効期限 | 「発行日から30日」など | 数ヶ月後に同じ金額で発注が来る |
| 件名 | 「◯◯サイト リニューアル制作」 | 同じ相手の複数案件が区別できない |
| 明細 | 品目・数量・単位・単価・金額 | 「一式」だけだと減額の相談で削る対象が作れない |
| 小計・消費税・合計 | 税抜と税込を分ける | 請求時に金額が合わない |
| 前提条件・除外範囲 | 支給素材、修正回数、対応ブラウザなど | 追加対応が無償になる |
| 自社情報 | 社名・住所・連絡先・インボイス登録番号 | 相手の経理で差し戻される |
「一式」について補足します。明細を「サイト制作一式 80万円」とまとめると、相手が金額を下げたいときに削る対象がなく、総額から引くしかなくなります。工程ごとに分けておけば「今回はライティングを御社支給に」という削り方ができて、粗利を守ったまま金額を下げられます。
積算シート——原価を積む社内用の1枚目
1行1工程で積みます。1行目に見出しを置き、2行目から入力します。
| 列 | 見出し | 中身 |
|---|---|---|
| A | 工程 | 要件定義/デザイン/コーディング/実装/ディレクション/テスト などをプルダウンで |
| B | 内容 | 「トップページ デザイン」など、そのまま提出面に出る文言 |
| C | 数量 | 数字だけ |
| D | 単位 | 式/ページ/人日/時間 |
| E | 自社単価 | お客様に出す単価 |
| F | 提出金額 | =C2*E2 |
| G | 外注先 | 自社で作るなら空欄 |
| H | 外注単価 | 外注に出すときだけ入れる |
| I | 外注費 | =IF(N(H2)=0,0,C2*H2) |
| J | 自社工数(h) | その工程に自分たちが使う時間 |
| K | 粗利 | =F2-I2 |
| L | 粗利率 | =IF(N(F2)=0,"",K2/F2) |
数式を入れるのはF・I・K・Lの4列だけです。この4列は背景をグレーにして「触らない列」と分かるようにしておくと、あとで上書きされる事故が減ります。
I列を =IF(N(H2)=0,0,C2*H2) にしてあるのは、外注に出さない工程でH列を空欄のままにするためです。空欄なら外注費は0、つまり粗利=提出金額になります。
集計は表の外に置きます。ここではN列に見出し、O列に数式を入れる前提で書きます。
| セル | 見出し | 数式 |
|---|---|---|
| O1 | 提出小計(税抜) | =SUM(F2:F200) |
| O2 | 外注費合計 | =SUM(I2:I200) |
| O3 | 粗利 | =O1-O2 |
| O4 | 粗利率 | =IF(N(O1)=0,"",O3/O1) |
| O5 | 外注比率 | =IF(N(O1)=0,"",O2/O1) |
| O6 | 自社工数合計 | =SUM(J2:J200) |
| O7 | 時間あたり粗利 | =IF(N(O6)=0,"",O3/O6) |
ここでの粗利は「提出金額−外注費」で、自分や社員の人件費は引いていません。引こうとすると工数の配賦計算が必要になり、見積もりを出すたびに重くなるからです。代わりにO7の時間あたり粗利を見ます。同じ粗利率50%でも、40時間で作る案件と160時間かかる案件では意味が違うからです。この考え方はエクセルで粗利管理表を作ると揃えてあるので、受注後の管理表にそのまま引き継げます。
見積書シート——提出面を数式でつなぐ
2枚目は、お客様に見せるレイアウトです。明細の行を積算シートと同じ行番号に対応させて、次の数式を入れます。
| 提出面の列 | 数式 |
|---|---|
| 品目 | =IF(積算!$B2="","",積算!$B2) |
| 数量 | =IF(積算!$C2="","",積算!$C2) |
| 単位 | =IF(積算!$D2="","",積算!$D2) |
| 単価 | =IF(N(積算!$E2)=0,"",積算!$E2) |
| 金額 | =IF(N(積算!$F2)=0,"",積算!$F2) |
合計欄は3行です。小計が =SUM(金額欄の範囲)、消費税が =ROUNDDOWN(小計セル*0.1,0)、合計が =小計セル+消費税セル になります。0.1は消費税の標準税率10%です(出典:国税庁「No.6303 消費税および地方消費税の税率」、2026年10月1日確認)。
消費税の1円未満の端数は、切り捨て(ROUNDDOWN)・切り上げ・四捨五入(ROUND)のどれで処理しても構いません。ただし請求書(適格請求書)では、端数処理は請求書1枚につき税率ごとに1回と決められていて、明細の行ごとに消費税を計算して端数処理し、それを合計する方法は認められていません(出典:国税庁「インボイス制度に関するQ&A 問57 適格請求書に記載する消費税額等の端数処理」、2026年10月1日確認)。このテンプレートのように小計に対して1回だけ計算する形にしておけば、そのまま請求書にも使えます。どの関数で処理するかは、見積書・請求書・入金の消込で同じものに揃えてください。見積は切り捨て、請求は四捨五入という状態だと1円ずれて、月末にその1円を探すことになります。
提出面には外注先も外注単価も出てきません。シートを分けている理由の半分はこれです。ただし、ブックごと送れば積算シートも一緒に相手へ届きます。提出はPDFで出す(ファイル → エクスポート → PDF/XPSの作成で「選択したシート」を指定)か、積算シートを削除したコピーを別名保存して送るか、どちらかを運用として固定してください。ここが2枚構成の唯一の弱点です。
追加費用でもめないために先に書く3つ
明細の下、合計の近くに「前提条件」の欄を作り、次の3つを書きます。
- 有効期限: 「本見積書の有効期限は発行日から30日です」。外注単価も自分の空き状況も変わるため、期限がないと数ヶ月前の金額で発注が来ます
- 前提条件と除外範囲: 支給される素材(原稿・写真・ロゴデータ)、修正回数、対応ブラウザ・端末、サーバーやドメインの契約主体。「含まないもの」を3〜5行書くほうが、含むものを長く書くより効きます
- 追加対応の単価: 「本見積の範囲を超える対応は、別途1時間あたり◯◯円で見積もります」。金額を先に出しておくと、追加が出たときの会話が「やるか・やらないか」ではなく「何時間か」になります
3つ目が一番効きます。仕様変更が無償対応になって粗利が消えるパターンの入口は、たいてい見積書に追加分の単価が書いていないことです。受注後の運用は仕様変更・追加対応の管理に書いています。
提出前に粗利率を見る
積算シートのL列(工程ごとの粗利率)に条件付き書式を入れます。L2:L200を選択して「数式を使用して、書式設定するセルを決定」を選び、=AND(N($F2)>0,$L2<0.2) と入れて、塗りつぶしを薄い赤にします。
20%は気づくためのきっかけであって、正解の数字ではありません。外注比率が高い工程は粗利率が低く出るのが普通なので、赤が出たら「この工程は外に出しすぎていないか」「自社単価が外注単価に対して薄すぎないか」を見る合図として使います。外注比率別に粗利率がどう動くかはWeb制作の粗利率の目安で数字を出しています。
見積もりの段階で粗利から逆算する考え方そのものは受託の見積もりの作り方にまとめてあるので、このテンプレートと合わせて読んでください。
見積番号と改訂版——元ファイルを上書きしない
改訂するときに元ファイルを上書きすると、「どの版で合意したか」が消えます。次の3つで残します。
- 見積番号は
Q-2026-0001。改訂はQ-2026-0001-r2のように枝番を足す - ファイル名は
見積書_株式会社サンプル_リニューアル_Q-2026-0001-r2_20260917.xlsxの形にする - 改訂版には「r2で変えた点」を1行書く(例: 「ライティングを御社支給に変更し、−12万円」)
3つ目があると、あとで「なぜこの金額になったか」を思い出せます。金額の交渉を記録として残す話は受託の単価を上げる方法でも触れています。
Googleスプレッドシートで使うときの注意
この記事で使った関数(SUM / IF / N / AND / ROUNDDOWN / ROUND)はどちらでも同じように動きます。違うのは次の3点です。
| 項目 | エクセル | Googleスプレッドシート |
|---|---|---|
| シート間参照 | 積算!$B2 | 同じ記法で動く |
| PDF出力 | ファイル → エクスポート → PDF/XPSの作成 | ファイル → ダウンロード → PDF(「現在のシート」を選ぶ) |
| テーブル機能(Ctrl+T) | 新しい行に数式が自動で入る | インポート時に解除される。数式は行数ぶん入れておく |
外注先や共同経営者と同じ見積もりを触るならスプレッドシート、自分だけで作って提出するならエクセルで足ります。
この作り方で足りなくなるサイン
2枚構成のエクセルは、月に数件の見積もりなら十分に回ります。次のことが起き始めたら、テンプレートの作り方ではなく置き場所の問題です。
- 提出済みの見積もりが何件あって合計いくらか、フォルダを開いて数えないと分からない
- 受注したあと、同じ金額・同じ工程を案件管理表に手で写している
- 同じ案件の改訂版が5つ並んでいて、最新がどれか分からない
- 実際に発注した外注費が、見積もり時の想定といくらずれたか誰も見ていない
1つ目と2つ目は商談管理はエクセルで限界?、4つ目は外注管理の方法で扱っています。
見積もりの金額が受注・粗利まで一本でつながる形
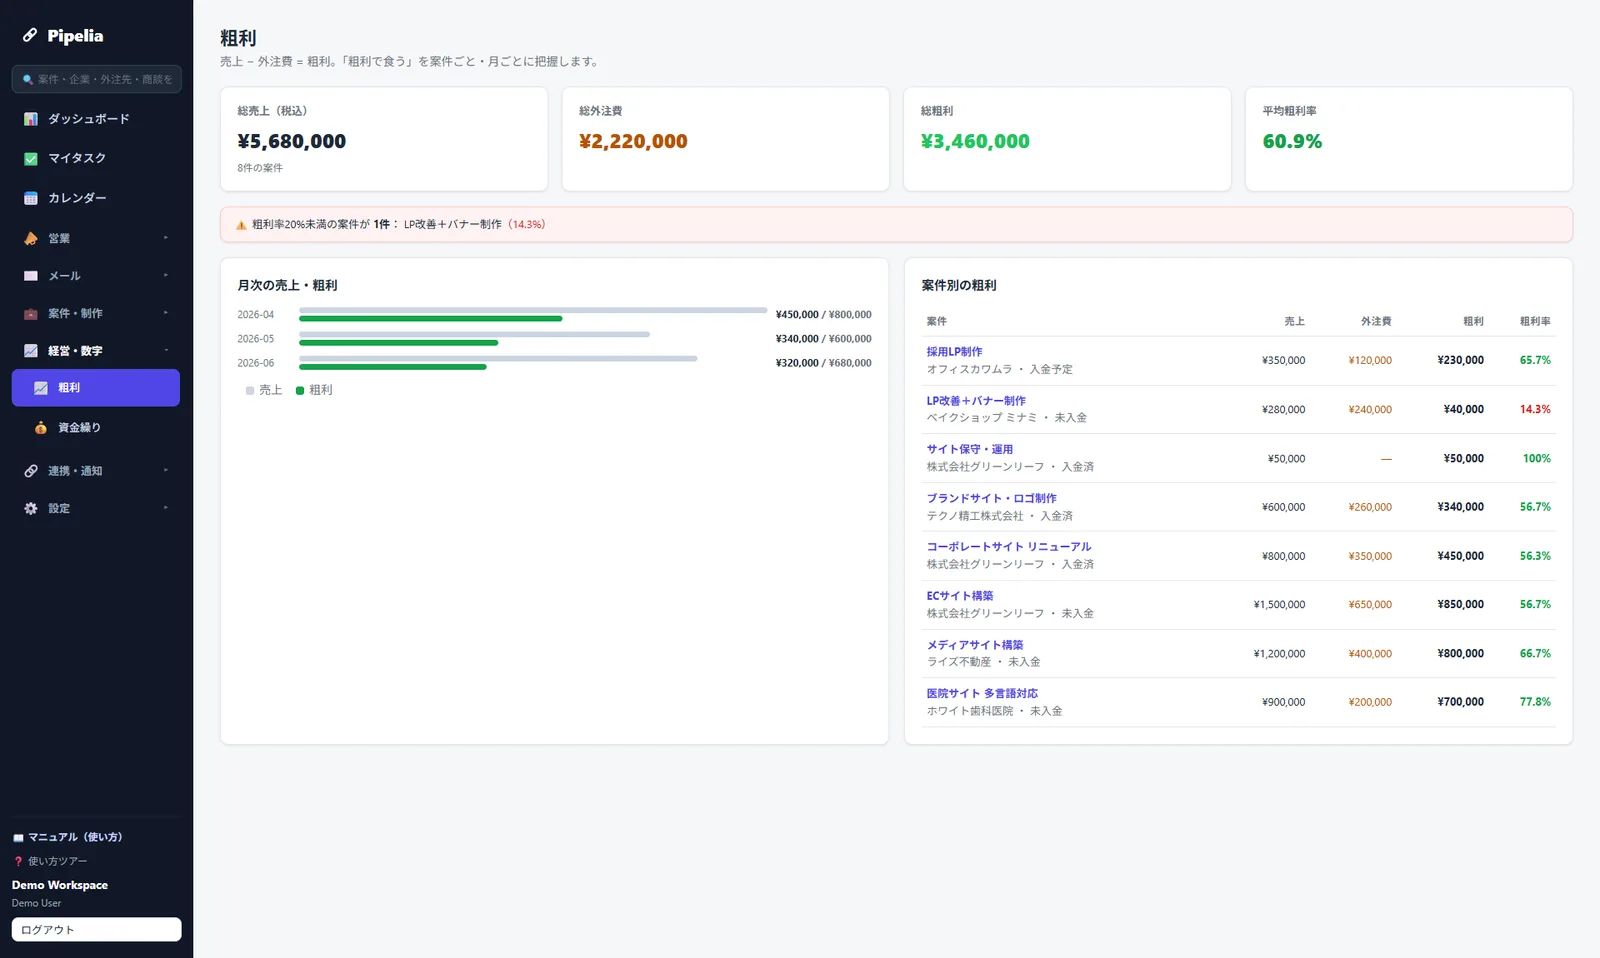
ここからは自社製品の紹介です。私たちが作っている Pipelia は、商談に入れた金額が受注と同時に案件の売上になり、その案件に発注を登録すると粗利が自動で出ます。この記事でシートを2枚に分けてやっていることを、シート間参照を書かずに済ませる形です。デモは登録もメールアドレスも不要で、開くとサンプルデータの入った状態を触れます。
よくある質問
見積書の金額は税抜と税込のどちらで書きますか?
明細と小計は税抜で書き、その下に消費税額と税込合計を分けて出すのが実務では扱いやすい形です。相手の経理が処理するときも、後工程の請求書と突き合わせるときも、税抜額がそのまま使えるためです。個人のお客様向けなどで税込の総額を先に見せたい場合でも、内訳として税抜額と消費税額は併記してください。
見積書の有効期限は何日にすればいいですか?
30日を基準にして、外注先の単価が動きやすい案件や自分の空き状況が読みにくい時期は14日に短くする、という決め方が使えます。期限を書かないと、数ヶ月後に「あの見積もりでお願いします」と言われたときに断りにくくなります。期限を過ぎた案件は失注ではなく再見積もりとして扱えば、金額を見直すきっかけにもなります。
原価の入った積算シートをそのまま送ってしまわないか心配です。どうすれば防げますか?
提出は必ずPDFで行い、エクスポート時に「選択したシート」で見積書シートだけを指定する運用に固定するのが確実です。エクセルのブックをそのまま送る習慣があるなら、積算シートを削除したコピーを別名保存してから添付してください。シートの非表示は、相手側で右クリックから再表示できてしまうため対策になりません。